- PMI e Grandi Imprese · Tutta Italia
Controllo di gestione: misurare, governare e migliorare la performance aziendale
Affianchiamo PMI e grandi aziende in tutta Italia per progettare e implementare sistemi di controllo di gestione su misura: dal budget al reporting mensile, dall’analisi dei costi ai KPI operativi, dalla pianificazione all’analisi degli scostamenti.
- Cosa costruiamo
- Budget · KPI · Reporting direzionale
- Per chi
- PMI e grandi imprese · Italia
- Approccio
- Decisioni supportate dai dati
Incontro conoscitivo · Non impegna a nulla
Parliamo della tua azienda
Raccontaci da dove parti: capiamo insieme quale sistema di controllo ha senso costruire.
- Primo confronto gratuito e senza impegno
- Risposta entro 1 giorno lavorativo
Il punto di partenza
Controllo di gestione: non parte dai piedi ma dalla testa
Ogni azienda conosce il costo di ciò che compra. Poche aziende conoscono il costo di ciò che producono. È da questa distanza che nasce la maggior parte dei problemi di gestione: non dal fatto che manchino i dati, ma dal fatto che i dati disponibili non sono mai stati organizzati per rispondere alle domande che l’imprenditore si pone davvero. È esattamente il vuoto che il controllo di gestione riempie.
È per questo che diciamo sempre ai clienti la stessa cosa all’inizio di un progetto: il controllo di gestione non si costruisce partendo dagli strumenti, ma dagli obiettivi del controllo. La capacità di trasformare i dati in informazioni utili alla gestione è figlia di una definizione precisa di cosa vogliamo sapere, non della sofisticazione del software che useremo.
che cos’è il controllo di gestione
Il controllo di gestione è ogni attività finalizzata all’analisi critica dei dati aziendali e alla loro trasformazione in informazioni utili a prendere decisioni. Non esiste una definizione univoca, né è indispensabile averne una: quello che conta è che il sistema risponda alle domande che l’azienda si pone davvero, nei tempi in cui le risposte servono.
Questa definizione ampia ha una conseguenza pratica importante: non serve un sistema completo per iniziare a fare controllo di gestione. Serve però sapere a quale domanda si sta cercando di rispondere, ed è da lì che partiamo in ogni progetto.
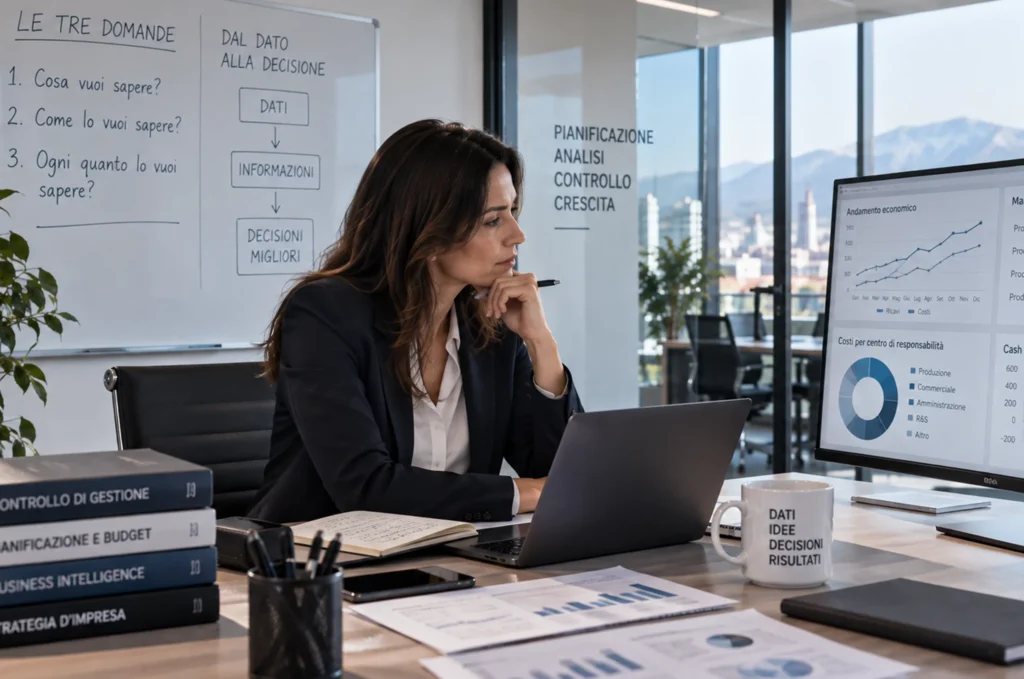
le tre domande da cui parte ogni progetto
? Cosa vuoi sapere
? Come lo vuoi sapere?
? Ogni quanto lo vuoi sapere
Cosa fa un consulente in controllo di gestione
Il ruolo dell’analista, e ancor più quello del consulente, si sostanzia nel rendere intelligibile l’informazione al destinatario, tenendo sempre a mente la differenza tra dato e informazione. Non è un lavoro che si svolge in solitaria: si porta avanti insieme al vertice aziendale, che è il vero depositario delle conoscenze necessarie e insieme il primo utilizzatore del controllo di gestione.
Rilevare il fabbisogno di controllo. Capire cosa l’azienda ha bisogno di sapere, prima di stabilire come misurarlo.
Comprendere l’azienda. Cogliere il punto di vista di chi la possiede, di chi la guida e di chi fa le cose – consapevoli che spesso non coincidono.
Disegnare l’azienda. Funzioni, reparti, processi, dimensioni strategiche: il design dell’impresa e il modello di controllo in parte coincidono.
Ristrutturare il piano dei conti e collegarlo alla catena del valore, perché i dati contabili diventino leggibili in chiave gestionale.
Costruire il budget nelle sue quattro dimensioni: ricavi, costi, investimenti, finanziario.
Rendere intelligibile l’informazione. Definire report, destinatari e frequenza, impostare il reporting mensile e portare i fabbisogni ricorrenti dentro un sistema di Business Intelligence.
Il business controller (la figura interna che svolge questa funzione nelle grandi aziende) è spesso assente nelle PMI. La nostra consulenza in controllo di gestione svolge quella stessa funzione in modo flessibile, proporzionato alla dimensione e alle effettive esigenze dell’azienda.
Il ciclo completo
Le fasi del controllo di gestione: dal budget al consuntivo
Sotto la complessità apparente, un sistema di contabilità analitica, o industriale, è la stessa cosa, nonostante si tenda a dare nomi diversi a categorie omogenee, è composto da tre soli macro-insiemi: i conti di contabilità generale, le attività o processi, e i centri di analisi. Tutto il resto sono strumenti che li mettono in relazione. Questi sono i cinque che usiamo più spesso.
1. La pianificazione e il budget
Tutto parte dagli obiettivi. La pianificazione e controllo di gestione ha senso solo se esiste una direzione chiara: dove vuole arrivare l'azienda nel prossimo anno? Quali sono i target di fatturato, di margine, di investimento? Queste domande, tradotte in numeri, diventano il budget, lo strumento con cui l'azienda formalizza le proprie ambizioni e le distribuisce per funzione, prodotto, area geografica o centro di costo.
Un budget ben costruito non è uno strumento di controllo calato dall'alto: è il risultato di un processo di negoziazione tra la direzione e i responsabili delle singole funzioni. Questo coinvolgimento è fondamentale per garantire che gli obiettivi siano percepiti come credibili e raggiungibili, condizione necessaria per motivare davvero chi deve realizzarli.
2. La raccolta dei dati consuntivi
Durante l'anno, il sistema di controllo raccoglie i dati relativi a ciò che è effettivamente accaduto: ricavi realizzati, costi sostenuti, ore lavorate, quantità prodotte e vendute. La qualità di questa fase dipende dalla struttura del piano dei conti gestionale e dall'integrazione con i sistemi informativi aziendali (ERP, CRM, sistemi di produzione).
La raccolta dei dati non è mai automatica al 100%: richiede sempre un lavoro di validazione e di interpretazione. Chi si occupa di controllo di gestione deve saper distinguere i dati affidabili da quelli che nascondono errori di classificazione o di attribuzione.
3. L'analisi degli scostamenti
Il confronto tra budget e consuntivo (l'analisi degli scostamenti) è il cuore del controllo di gestione. Non si tratta solo di misurare le differenze tra previsto e realizzato: si tratta di capirne le cause. Uno scostamento di ricavi può dipendere da volumi inferiori, da prezzi più bassi o da un mix di prodotti diverso rispetto alle previsioni. Ognuna di queste cause richiede una risposta diversa.
4. Il reporting direzionale
Le informazioni prodotte dal sistema di controllo vengono sintetizzate nel reporting direzionale, cioè il documento (o il cruscotto) con cui il management riceve le informazioni necessarie per decidere. Un buon report non è un elenco di tabelle e grafici: è una selezione ragionata delle informazioni più rilevanti, presentata in modo che chi la legge possa capire immediatamente cosa sta succedendo e cosa richiede attenzione.
5. Le azioni correttive e l'aggiornamento delle previsioni
Il controllo di gestione chiude il ciclo quando le informazioni prodotte dall'analisi vengono trasformate in decisioni concrete. Se le vendite sono sotto budget, bisogna capire se è un problema di mercato, di offerta o di esecuzione commerciale e agire di conseguenza. Le previsioni vengono aggiornate con cadenza trimestrale o mensile (rolling forecast) per mantenere il piano sempre allineato alla realtà.
Gli strumenti
Gli strumenti del controllo di gestione aziendale
Quali sono gli strumenti del controllo di gestione? La risposta dipende dalla dimensione e dalla complessità dell’azienda, ma alcuni strumenti sono fondamentali in qualsiasi contesto.
Il piano dei conti gestionale
È la base di tutto. A differenza del piano dei conti civilistico, progettato per la compliance fiscale, quello gestionale è organizzato per rispondere alle domande del management: per prodotto, per cliente, per area geografica, per centro di costo o di profitto. Senza un piano dei conti gestionale ben strutturato, qualsiasi analisi successiva sarà imprecisa e parziale.
Il budget per centri di responsabilità
Suddividere il budget per centri di responsabilità significa assegnare a ciascun responsabile gli obiettivi economici delle attività che governa. Un centro di costo è responsabile del rispetto di un tetto di spesa; un centro di profitto è responsabile sia dei ricavi che dei costi; un centro di ricavo è valutato principalmente sulle vendite generate. Questa struttura rende il budget uno strumento di accountability reale, non solo un esercizio previsionale.
Il conto economico gestionale
Riclassifica i dati contabili secondo logiche utili al management: contribuzione per prodotto o cliente, EBITDA, margine operativo. A differenza del conto economico civilistico, ordinato per natura dei costi, quello gestionale è ordinato per destinazione, il che permette di capire dove si genera e dove si consuma il margine dell'azienda.
I KPI operativi e i cruscotti direzionali
I KPI (Key Performance Indicator) sono le misure con cui l'azienda monitora la propria performance sulle dimensioni più critiche per il business. In una manifattura, i KPI chiave possono includere l'efficienza degli impianti, il tasso di scarto e il lead time di produzione. In un'azienda di servizi, la produttività per risorsa, il tasso di utilizzo e la marginalità di commessa. I KPI alimentano i cruscotti direzionali, strumenti di sintesi visiva che permettono al management di avere una lettura immediata della situazione.
Il sistema di reporting
Definisce quali informazioni vengono prodotte, con quale frequenza, in quale formato e per chi. Un buon sistema di reporting è selettivo (non produce tutto, ma produce ciò che serve davvero) e tempestivo: le informazioni sono utili solo se arrivano in tempo per orientare le decisioni.
Lo strumento cardine
Budget aziendale: costruirlo bene per usarlo davvero
Il budget è lo strumento di pianificazione e controllo di gestione più diffuso nelle aziende e, paradossalmente, quello più spesso mal utilizzato. Molte aziende lo costruiscono ogni anno come un adempimento rituale, lo archiviano in un cassetto e lo tirano fuori solo a fine anno per scoprire quanto si sono scostati. Questo non è controllo di gestione: è contabilità retrospettiva.
Un budget vivo, non un rituale
Un budget aziendale ben costruito è uno strumento vivo. Viene confrontato con i consuntivi ogni mese. Viene discusso nelle riunioni operative. Diventa il riferimento per valutare le performance dei responsabili. E viene aggiornato parzialmente quando le condizioni di mercato cambiano in modo significativo.
Come si costruisce un budget aziendale
La costruzione di un budget serio segue un processo preciso. Si parte dal piano commerciale (quante unità, a quale prezzo, su quale mercato) perché tutto il resto dipende da questo. Si sviluppa il piano dei costi variabili (che seguono i volumi) e dei costi fissi strutturali (che non variano nel breve termine). Si aggiungono gli investimenti previsti, gli oneri finanziari e la componente fiscale. Il risultato è un conto economico previsionale che mostra l’utile (o la perdita) attesa e un piano dei flussi di cassa che mostra la liquidità disponibile mese per mese.
Il processo di costruzione del budget non è solo tecnico, è anche organizzativo. Richiede il coinvolgimento delle funzioni aziendali, la negoziazione degli obiettivi, la responsabilizzazione dei manager. Per questo i tempi tipici di un processo di budget ben gestito sono di quattro-sei settimane, non di qualche pomeriggio.
Il controllo di gestione finanziaria: budget e cash flow
Il controllo di gestione finanziaria si occupa della dimensione monetaria della gestione aziendale: non solo di quanto l’azienda guadagna, ma di quando incassa e quando paga. Il piano dei flussi di cassa (cash flow budget) è uno strumento distinto dal budget economico e ugualmente importante: un’azienda redditizia può avere crisi di liquidità gravi se non pianifica correttamente le tempistiche di entrata e uscita delle risorse finanziarie.
Misurare ciò che conta
KPI e cruscotti direzionali: costruire il cruscotto giusto per la tua azienda
“Ciò che non si misura non si può migliorare” è uno dei principi più citati nel management, e uno dei più disattesi nella pratica. Molte aziende misurano decine di indicatori senza che nessuno di questi produca decisioni concrete. Il problema non è la mancanza di dati: è la mancanza di selezione.
Un sistema di KPI efficace parte da una domanda semplice: quali sono le due o tre variabili che, se migliorano, producono più valore per la mia azienda? Intorno a queste si costruisce il cruscotto direzionale. Tutto il resto è rumore.
KPI per settore: manifattura, servizi e distribuzione
I KPI più rilevanti variano significativamente in funzione del settore.
Manifattura
Nella manifattura, gli indicatori chiave includono tipicamente il tasso di efficienza degli impianti (OEE), il tasso di scarto e rilavorazione, il lead time di produzione, il costo standard per unità prodotta e la rotazione del magazzino.
Servizi
Nel controllo di gestione per aziende di servizi (studi professionali, società di consulenza, aziende IT) i KPI più critici sono la produttività per risorsa (ore fatturabili su ore totali), la marginalità di commessa, il tasso di utilizzo delle risorse e il churn rate dei clienti.
Distribuzione
Nel controllo di gestione per società di distribuzione, l’attenzione si sposta sul margine commerciale per prodotto o categoria, sulla rotazione delle scorte, sul costo logistico per unità movimentata e sulla redditività per canale o cliente.
L’analisi che fa la differenza
Analisi degli scostamenti:
trasformare i dati in decisioni
L’analisi degli scostamenti è la fase in cui il controllo di gestione produce il suo valore più tangibile. Non si tratta di registrare che il fatturato è andato meglio o peggio del previsto: si tratta di capire perché e di ricavare da quella comprensione un’indicazione su cosa fare diversamente.
Gli scostamenti di ricavo, ad esempio, si scompongono in tre componenti:
Effetto volume
Ho venduto più o meno unità del previsto?
Effetto prezzo
Ho venduto a prezzi diversi da quelli preventivati?
Effetto mix
Ho venduto prodotti con marginalità diverse rispetto a quanto pianificato?
Ognuna di queste componenti ha cause diverse e richiede risposte diverse. Ignorare questa distinzione significa perdere informazioni cruciali.
Il controllo di gestione come strumento di apprendimento organizzativo
Un sistema di controllo di gestione maturo non serve solo a misurare: serve a imparare. Ogni ciclo di analisi degli scostamenti produce conoscenza sulle dinamiche del mercato, sull’efficienza operativa, sulla qualità delle previsioni. Questa conoscenza, accumulata nel tempo, rende il budget progressivamente più accurato, le previsioni più affidabili e le decisioni più consapevoli.
Per questo il controllo di gestione non è un progetto con una fine: è un sistema che si affina nel tempo. Le aziende che lo adottano da anni hanno un vantaggio informativo reale rispetto a quelle che navigano a vista, e questo vantaggio si traduce in decisioni migliori, reazioni più rapide ai cambiamenti di mercato e una gestione del rischio più consapevole.
Adattato al tuo contesto
Modelli di controllo di gestione per settore e dimensione aziendale
Non esiste un sistema di controllo di gestione universale. Le logiche di fondo sono le stesse (pianificazione, misurazione, analisi, decisione) ma gli strumenti, i KPI e le modalità di raccolta dei dati cambiano profondamente in funzione del settore e della dimensione aziendale.
Nelle aziende manifatturiere, il controllo di gestione ruota intorno al costo di produzione: costo standard per unità, analisi degli scostamenti di efficienza e di prezzo dei materiali, controllo della capacità produttiva. Nelle aziende di servizi, il focus si sposta sulla produttività delle risorse umane e sulla marginalità di commessa. Nelle aziende commerciali, l’attenzione è sulla gestione del magazzino, sul margine commerciale per categoria e sulla redditività per punto vendita o canale.
Non portiamo template preconfezionati: costruiamo sistemi che parlano il linguaggio dell'azienda e che il team interno è in grado di utilizzare autonomamente nel tempo.
Il nostro approccio
Come lavoriamo: il metodo di consulenza in controllo di gestione
Ogni progetto di controllo di gestione è diverso. Ma il nostro metodo di lavoro segue sempre le stesse fasi, che abbiamo affinato in anni di interventi su aziende di settori e dimensioni molto diverse.
01
Diagnosi del sistema esistente
Prima di progettare qualcosa di nuovo, capiamo cosa già esiste. Analizziamo il piano dei conti, i flussi informativi, gli strumenti già in uso e le abitudini di reporting. Spesso ci sono elementi validi da preservare e integrare, non necessariamente sostituire.
02
Definizione degli obiettivi informativi
Insieme all’imprenditore e al management, identifichiamo le domande a cui il sistema di controllo deve saper rispondere. Questo definisce la struttura del sistema: quali informazioni raccogliere, con quale dettaglio, con quale frequenza.
03
Progettazione del sistema
Definiamo il piano dei conti gestionale, la struttura del budget, i KPI, il formato del reporting e le modalità di raccolta dei dati. Dove necessario, valutiamo l’integrazione con i sistemi ERP o gestionali esistenti.
04
Costruzione del primo budget
Il primo ciclo di budget è sempre il più impegnativo: richiede di definire le assunzioni, negoziare gli obiettivi con le funzioni e costruire i modelli previsionali. Lo facciamo insieme all’azienda, non al posto suo.
05
Implementazione e primo ciclo di reporting
Affianchiamo l’azienda nella produzione del primo report mensile e nella prima sessione di analisi degli scostamenti. Questo è il momento in cui il sistema diventa reale e in cui emergono le correzioni da apportare.
06
Formazione e trasferimento
Il nostro obiettivo è che l’azienda diventi autonoma. Formiamo il personale interno all’utilizzo degli strumenti, all’interpretazione dei dati e alla conduzione delle sessioni di analisi.
07
Supporto continuativo (opzionale)
Molte aziende scelgono di mantenere un affiancamento periodico: una presenza mensile o trimestrale per le sessioni di analisi, l’aggiornamento del budget e il monitoraggio del sistema. È una scelta che dipende dalla dimensione aziendale e dalle risorse interne disponibili.
Quadro normativo
Il controllo di gestione è obbligatorio? Cosa dice la normativa
La domanda “per chi è obbligatorio il controllo di gestione?” ha una risposta tecnica e una risposta pratica, e sono molto diverse.
La risposta tecnica: per la maggior parte delle PMI italiane, il controllo di gestione non è obbligatorio per legge in senso stretto.
Riferimento normativo · art. 2086 c.c. — D.Lgs. 14/2019
Il Codice della Crisi d’Impresa e dell’Insolvenza (D.Lgs. 14/2019) ha introdotto all’articolo 2086 del Codice Civile l’obbligo per tutte le imprese di dotarsi di adeguati assetti organizzativi, amministrativi e contabili, inclusi strumenti idonei a rilevare tempestivamente la crisi d’impresa e la perdita della continuità aziendale. In pratica, questo si traduce nella necessità di avere indicatori che segnalino con anticipo squilibri economici, finanziari e patrimoniali. Che è, esattamente, ciò che fa un sistema di controllo di gestione ben progettato.
La risposta pratica è più diretta: qualsiasi azienda che vuole crescere in modo sostenibile, che deve rendicontare a soci o investitori, che ha rapporti con il sistema bancario o che opera in mercati competitivi ha bisogno di un sistema di controllo della performance. Non per obbligo di legge, ma perché senza di esso navigare è impossibile.
Il controllo di gestione nel sistema dei servizi direzionali
Il controllo di gestione non è un’isola. Funziona al meglio quando è integrato con la struttura organizzativa dell’azienda e con la sua pianificazione finanziaria. Per questo i nostri interventi in questo ambito si raccordano sempre con gli altri servizi che offriamo nell’ambito della consulenza direzionale.
01
Consulenza Organizzativa
Un sistema di controllo di gestione efficace presuppone che le responsabilità siano chiare: centri di costo definiti, ruoli precisi, linee di riporto trasparenti. Senza una struttura organizzativa coerente, il controllo di gestione non sa a chi attribuire i risultati e quindi non riesce a produrre accountability reale. La nostra consulenza organizzativa costruisce le fondamenta su cui il controllo gestionale si innesta.
02
Consulenza Finanziaria
Il controllo di gestione e la pianificazione finanziaria aziendale sono due facce della stessa medaglia. Il controllo produce i dati sulla performance operativa; la consulenza finanziaria li traduce in valutazioni sulla solidità patrimoniale, sulla struttura del debito e sulle prospettive di liquidità. Le due funzioni si alimentano a vicenda: senza dati gestionali affidabili, la pianificazione finanziaria è solo un esercizio previsionale.
Domande frequenti
Domande sul controllo di gestione aziendale
Che cosa si intende per controllo di gestione?
Il controllo di gestione è il sistema con cui un’azienda misura la propria performance economica e operativa, la confronta con gli obiettivi pianificati e produce le informazioni necessarie per prendere decisioni consapevoli. Comprende il budget, la raccolta dei dati consuntivi, l’analisi degli scostamenti e il reporting direzionale. Non è contabilità, che registra il passato, ma uno strumento prospettico orientato alle decisioni future.
Cosa fa un consulente in controllo di gestione?
Un consulente in controllo di gestione progetta il sistema di misurazione della performance aziendale e affianca il management nella sua implementazione. In concreto: definisce il piano dei conti gestionale, costruisce il sistema di budget, imposta il reporting mensile, identifica i KPI più rilevanti e guida le sessioni di analisi degli scostamenti. Nelle PMI svolge la stessa funzione che nelle grandi aziende viene affidata al business controller o al CFO.
Quali sono le fasi del controllo di gestione?
Le fasi del controllo di gestione sono: la pianificazione e la costruzione del budget, la raccolta dei dati consuntivi durante l’anno, l’analisi degli scostamenti tra budget e consuntivo, la produzione del reporting direzionale e la definizione delle azioni correttive. Il ciclo si ripete con cadenza mensile o trimestrale e viene integrato dall’aggiornamento periodico delle previsioni (rolling forecast).
Quali sono gli strumenti del controllo di gestione?
Gli strumenti principali del controllo di gestione sono: il piano dei conti gestionale, il budget per centri di responsabilità, il conto economico gestionale riclassificato, i KPI operativi, i cruscotti direzionali e il sistema di reporting. A questi si aggiungono, nelle aziende più strutturate, il cash flow budget e i modelli di simulazione per l’analisi di scenari alternativi.
Qual è la differenza tra controllo di gestione e contabilità?
La contabilità registra le operazioni economiche già avvenute e produce il bilancio civilistico per finalità fiscali e di compliance. Il controllo di gestione riclassifica i dati contabili secondo logiche gestionali (per prodotto, cliente, area) e li proietta nel futuro attraverso il budget e le previsioni. La contabilità guarda al passato; il controllo di gestione orienta le decisioni presenti e future.
Quanto costa implementare un sistema di controllo di gestione?
Il costo di implementazione dipende dalla complessità dell’azienda, dalla qualità dei dati già disponibili e dagli strumenti informatici esistenti. Per una PMI con fatturato tra 5 e 30 milioni di euro, un progetto di implementazione completo, dalla diagnosi al primo ciclo di reporting autonomo, richiede tipicamente da tre a sei mesi di lavoro. L’investimento è di gran lunga inferiore al valore delle decisioni migliori che il sistema rende possibile nel tempo.
Il passo successivo
Inizia a governare la performance della tua azienda
Se stai cercando un modo per smettere di navigare a vista e cominciare a prendere decisioni supportate dai dati, il controllo di gestione è il punto di partenza giusto. Un primo confronto sulla situazione della tua azienda non impegna a nulla: raccontaci da dove parti, capiremo insieme quale sistema di controllo ha senso costruire.